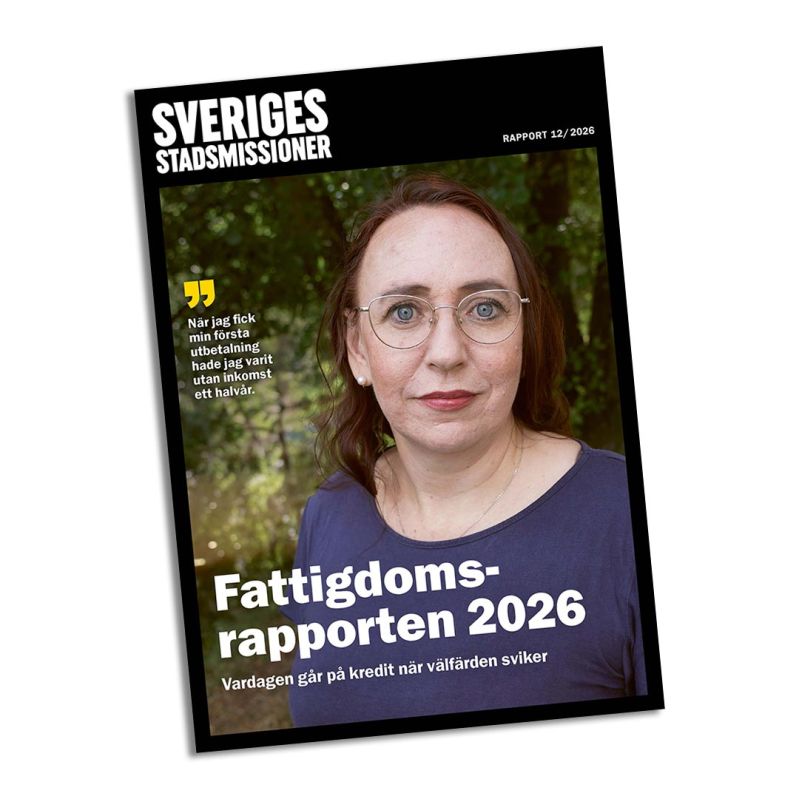
Den 15 oktober lanserar Sveriges Stadsmissioners Fattigdomsrapporten 2026: Vardagen går på kredit när välfärden sviker.
Ett par dagar innan den internationella fattigdomsdagen 17 oktober uppmärksammar Sveriges Stadsmissioner fattigdomen i Sverige genom att ge ut sin årliga fattigdomsrapport. Årets rapport Vardagen går på kredit när välfärden sviker beskriver vi utvecklingen där allt fler människor i Sverige blir överskuldsatta, alltså har skulder hos Kronofogden eller skuldsanering. Forskning visar att det är ett problem som uppstår i en kombination av individens, en urholkad och otillgänglig välfärd och en avreglerad kreditmarknad som även riktar sig till människor med låg återbetalningsförmåga.
– Vi möter många människor i ekonomisk utsatthet som också är fast i skuldfällan, och många barn drabbas. Det är människor med låg inkomst som i samband med en skilsmässa, sjukdom eller arbetslöshet tvingas låna till mat, kläder och hyra - inte till lyxkonsumtion. Vi behöver slå hål på myten att det bara rör människor som slarvar eller överkonsumerar. Först när vi ser överskuldsättning som ett strukturellt problem kan vi sätta in åtgärder som verkligen minskar lidande och samhällskostnader, säger Jonas Rydberg, generalsekreterare på Sveriges Stadsmissioner.
Årets fattigdomssrapport på en minut
- I Stockholms län var det 75 005 personer, nästan 3,8 procent av invånarna, var överskuldsatta 2025. Det vill säga att de hade skulder hos Kronofogden eller en pågående skuldsanering.
- Att leva med en överskuldsättning påverkar hälsan mycket negativt. Det påverkar också den skuldsattas familj och sociala nätverk. Samhällskostnaderna är också stora, upp till 200 miljarder kronor per år.
- Överskuldsättning är inte ett individuellt misslyckande utan uppstår i samspelet mellan individ, en otillgänglig och otillräcklig socialförsäkring samt en avreglerad kreditmarknad. Unga är i stor utsträckning drabbade.
- Stadsmissionens förslag på åtgärder handlar om att bättre skydda människor från lån som de inte kan betala tillbaka, att se till att stöd snabbt kan ges och som är väl samordnat om någon behöver det, samt att göra vägen ut ur skuldsättning kortare genom att göra det lättare att få skuldsanering.
Läs årets rapport här
Fattigdomsrapporten 2026 på fem minuter
Fattigdomsrapporten 2026 belyser hur överskuldsättning blir vanligare och särskilt drabbar människor med låga inkomster.
Problem och konsekvenser
Cirka en halv miljon människor i Sverige var överskuldsatta 2025. De har alltså aktiva skulder hos Kronofogden eller en pågående skuldsanering. I Stockholms län var det 75 005 personer som var överskuldsatta, vilket motsvarar 3,79 procent av invånarna. Ett av tretton barn i Stockholms län bor i överskuldsatt hushåll.
Överskuldsättning påverkar en individs hälsa negativt, och en överskuldsatt person löper fem gånger högre risk för suicidförsök än befolkningen i stort. Överskuldsättning påverkar även den skuldsattas familj och sociala nätverk.
Samhällskostnaderna för överskuldsättning är också stora. En uppskattning från Riksrevisionen indikerar samhällskostnader på upp till 200 miljarder kronor per år i Sverige, där exempelvis omkostnader för sjukvård och produktionsbortfall inkluderas.
Inte bara ett individens misslyckande
Överskuldsättning framställs ofta som ett individuellt ekonomiskt misslyckande, men forskarna Julia Callegari och Frida Wallander beskriver överskuldsättning som ett strukturellt samhällsproblem. Det uppstår i samspelet mellan individen, en alltmer otillgänglig och otillräcklig socialförsäkring och en avreglerad kreditmarknad som även vänder sig till människor med låg återbetalningsförmåga.
Unga hårt drabbade
Unga vuxnas skulder hos Kronofogden har fördubblats de senaste tio åren. Forskaren Tobias Davidsson beskriver hur skulder och betalningsanmärkningar sätter ungas liv på paus och försvårar möjligheten att få hyreskontrakt, teckna abonnemang och få anställning.
Bredare angreppssätt behövs
Forskaren Ann-Sofie Henrikson diskuterar lagskärpningar mot riskfylld kreditgivning och varför antalet personer med skulder hos Kronofogden ändå ökar. Det nya konsumentkreditdirektivet och andra lagförslag kan skapa bättre förutsättningar för att komma till rätta med svår skuldsättning, men arbetet behöver ett bredare angreppssätt där kreditgivarna tar större ansvar för kreditgivningen och samhället bidrar med bredare sociala insatser.